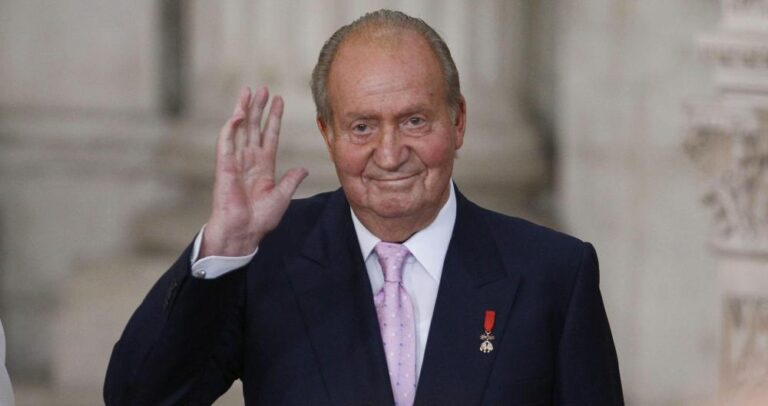

Son las referidas a las presuntas comisiones ilegales por la adjudicación del AVE a La Meca, las del supuesto uso de tarjetas ‘black’ sufragadas por un empresario mexicano, y la relativa a la fortuna que habría ocultado en la isla de Jersey. Según la Fiscalía del Tribunal Supremo, la inviolabilidad, las prescripciones y las regularizaciones fiscales diluyen los indicios de delito contra Juan Carlos I
El archivo llega en forma de dos decretos (el 40/2020 y el 44/2020) firmados por el fiscal jefe de la Fiscalía Anticorrupción, Alejandro Luzón, quien tomó el relevo de las pesquisas después del fallecimiento de quien fuera teniente fiscal del Supremo, Juan Ignacio Campos.
El Ministerio Público explica que el objeto de la primera de las líneas de investigación era un posible delito de corrupción en los negocios, derivado de la forma en la que se produjo en 2011 la adjudicación de las obras de la segunda fase de la construcción del AVE que une las ciudades de Medina y La Meca (Arabia Saudí) al consorcio Al-Shoula, formado por 12 empresas españolas y dos saudíes.
Se investigaba la relación de esa adjudicación con el ingreso de 64,8 millones de euros (100 millones de dólares), ordenado el 8 de agosto de 2008 por el entonces Rey de Arabia Saudí en la cuenta de la Fundación Lucum, de la que Juan Carlos I sería su titular real.
La Fiscalía indica que, en los fondos recibidos por dicha fundación, se han identificado cuotas defraudadas a la Hacienda Pública en el IRPF de los ejercicios 2008 a 2012 que superan con creces lo que el Código Penal establece como umbral del delito.
Recuerda que la posible responsabilidad penal de los ejercicios 2008 a 2011 estaría extinguida por la prescripción del delito. Y que aunque la de 2012 no está prescrita, no sería susceptible de reproche penal porque, hasta 2014, Juan Carlos I estaba protegido por la inviolabilidad.
Descartada la comisión por el AVE a la Meca
La Fiscalía indica que no ha podido establecer vinculación alguna entre los 64,8 millones y la adjudicación del AVE, por lo que no puede decir que guarde relación con el pago de comisión alguna.
Señala que se trataría de un regalo que pudiera haber sido recibido por la condición de jefe del Estado de Juan Carlos I en 2008, y por lo tanto era susceptible de integrar el delito de cohecho, aunque este posible delito estaría claramente prescrito.
El decreto de archivo referente a Lucum y el AVE a La Meca analiza también la posible comisión de un delito de blanqueo de capitales por las operaciones financieras y societarias que realizó el emérito entre 2008 y 2012 tras recibir los 64,8 millones de euros. Pero la Fiscalía indica, una vez más, que los actos susceptibles de integrar alguna de las conductas descritas en el Código Penal como delitos contra la Hacienda Pública habrían cesado en 2012, cuando Juan Carlos I era inviolable.
Las donaciones de Sanginés
Respecto a la segunda línea de investigación, la Fiscalía sostiene que, entre 2016 y 2019, Allen Sanginés Krause -amigo del emérito- ordenó una serie de transferencias desde cuentas bancarias a cuentas a nombre de Nicolás Murga Mendoza, militar actualmente jubilado, que en 2007 fue nombrado ayudante de campo de la Casa del Rey.
Según consta en uno de los decretos, el importe total de estas transferencias -que asciende a 516.606 euros- «ha sido destinado al abono de gastos particulares de Juan Carlos de Borbón y Borbón o de personas relacionadas con él por tratarse de familiares o allegados».
Sanginés Krause ordenó también transferencias a otras dos cuentas por un importe total de 471.673 euros, que se destinó al pago de viajes efectuados por el rey emérito, así como por sus familiares o allegados. La Fiscalía también apunta que abonó los servicios sanitarios prestados en 2017 y 2018 por un importe total de 95.365 euros.
Según los fiscales, «no hay constancia de contraprestación». Se trata de «actos unilaterales efectuados a título lucrativo» y que, por tanto, «son donaciones que están sujetas al impuesto de sucesiones y donaciones» regulados por la ley. Así las cosas, precisan que «cada donación debe ser declarada con independencia del resto». Recuerdan que el impuesto se devenga el día en que se causa o celebra el acto o contrato y que el plazo de presentación de la declaración es de 30 días hábiles.
En diciembre de 2020, el rey emérito presentó en la Agencia Tributaria declaración del impuesto sobre sucesiones y donaciones con una cuota a ingresar de 556.412 euros, recargos por 83.461 euros e intereses de demora por 38.516 euros. La acompañó con un escrito en el que manifestaba que la autoliquidación respondía «a las donaciones de Allen Sanginés Krause».
La Fiscalía indica que, según los informes de la Oficina Nacional de Investigación del Fraude, «la autoliquidación no es correcta» porque, entre otras cosas, aplicó la escala a la suma de las bases imponibles de todas las donaciones en lugar de haber liquidado cada una de ellas aplicando el tipo marginal de gravamen. De ahí que «ingresase cuotas más altas de las que corresponden».
Explica que las donaciones y la posterior declaración no representan un delito contra la Hacienda Pública. «La cuota de cada una de las donaciones es notablemente inferior a los 120.000 euros, elemento inexcusable del delito contra la Hacienda Pública», señala.
Según la Fiscalía, el emérito recibió también como «regalo» tres armas de fuego, valoradas por un importe total de 101.636 euros, a través de la Fundación Zagatka, en la que llegó a figurar como beneficiario. De la información aportada por Suiza se desprende, además, que esta fundación abonó entre 2014 y 2018 «cuantiosos gastos por el uso de aviones privados y servicios de alojamientos, entre otros originados por Juan Carlos de Borbón y Borbón, así como sus familiares y allegados».
«Conexión indudable» con el dinero
La tercera línea de investigación es la referida a los fondos ocultos en paraísos fiscales. Estas pesquisas comenzaron en octubre de 2020 por un informe del Sepblac donde alertaba de la existencia del trust The JRM, constituido en 2004 en Jersey por Joaquín Romero Maura por 10,2 millones de euros, si bien apuntaba a «ciertos indicios de que el propietario último de los fondos del trust podría ser Juan Carlos de Borbón«.
El Sepblac señalaba entre esos indicios que el dinero con el que Maura creó The JRM procederían de la liquidación el 9 de marzo de 2004 de otros dos trusts de los que el antiguo monarca «habría sido beneficiario hasta su disolución«: Tartessos y Hereu, constituidos también en Jersey en 1995 y 1997, respectivamente, por Manuel Jaime de Prado y Colón de Carvajal, «persona muy próxima» al rey emérito, según informa Europa Press.
El Ministerio Público afirma que los fondos con los que se creó The JRM, «tienen una indudable conexión con quien fuera jefe del Estado español», si bien al mismo tiempo explica que «lo relevante a los efectos de esta investigación penal es determinar si, desde que se constituyó dicho ‘trust’ en 2004 y, especialmente, desde junio de 2014, es posible establecer alguna vinculación» entre ese dinero y el emérito.
Añade que, «desde 2004 a 2021, no existe indicio alguno que permita vincular The JRM 2004 Trust con Juan Carlos de Borbón, ni en su gestión ni en la capacidad para disponer de los fondos«. «En ningún momento ha tenido este la condición de beneficiario del trust ni consta que haya percibido cantidad alguna de sus cuentas«, precisa.
Indica que, desde que el emérito abdicó y perdió la inviolabilidad, «las disposiciones del JRM 2004 Trust lo han sido en unas cuantías que, en ningún caso, alcanzarían la cuota correspondiente a un delito contra la Hacienda Pública, aun cuando tales fondos hubieran sido eventualmente entregados a un contribuyente español, algo de lo que no existe constancia alguna».

Un comentario
Creo que el mundo de las leyes es de Walt Disney…no sé qué título habría que darle a este cuento y como comenzaría…
Érase una vez un rey que gobernaba un país al sur de Europa.
Se casó con una princesa griega y tuvo tres hijos…
Al poco tiempo, este rey estaba jugando con muchas mujeres y se lo pasaba de rico… Una de ellas era de Suiza y lo denunció por haberle dado dinero, presuntamente adquirido de mala manera…