Según el último informe del Observatorio Económico de Andalucía (OEA), correspondiente al tercer trimestre de 2022, la caída del ritmo de crecimiento de la actividad que experimentará la economía andaluza está profundamente ligada al de un escenario previsible para la economía mundial igualmente débil, si no negativo. Las razones son de sobra conocidas, pero es necesario destacar las ya conocidas tensiones geopolíticas internacionales, «con la guerra de Ucrania destacando entre estas, así como los aún elevados precios de la energía y que, a pesar de su moderación en septiembre y octubre, amenazan el crecimiento de 2023»
A esto hay que sumar, derivado de lo anterior, la inflación generalizada y el más que previsible endurecimiento de la política monetaria hasta bien entrado el nuevo año. «Como consecuencia de todo ello, la dinámica de crecimiento de la economía mundial en 2022 se ha ido debilitando a lo largo de los meses centrales del año, del mismo modo en el que se han ido reduciendo las previsiones para 2023», exponen los expertos en el informe del OEA.
La inflación es posiblemente el factor más perturbador, ya que es previsible que se mantenga en niveles elevados hasta final de 2022 y buena parte de 2023. Aunque las causas de la inflación pueden concentrarse en unas pocas conocidas, como el shock energético, los cuellos de botella originados por la salida de la pandemia y el desembolsamiento del ahorro acumulado durante los meses de restricciones de actividad, está siendo más intensa y persistente de lo que se creía en un inicio. Así, la mayoría de los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y de la Unión Monetaria aún siguen experimentando subidas en la tasa de inflación, con la excepción de España, donde el aumento de los precios se está moderando.
Endurecimiento de la política monetaria
Por todo ello, es de esperar que el endurecimiento de la política monetaria continúe en los próximos meses, dado el compromiso destacado por los bancos centrales de evitar la aparición de posibles efectos de segunda ronda, lo que sin duda afectará al crecimiento económico. Este efecto en el crecimiento se canalizará, en primer lugar, a través del encarecimiento de la financiación de la inversión. En segundo lugar, también aumentará la inseguridad sobre la intensidad de la subida de tipos y «la duda de si dicha política monetaria será suficiente para reducir la inflación al objetivo declarado por los bancos centrales». En tercer lugar, este mismo endurecimiento está afectando, y afectará, a la volatilidad de los mercados financieros. Finalmente, «no debemos menospreciar su efecto en una política fiscal que tendrá que dedicar más recursos al abono de los intereses de la deuda«, ponen de relieve los expertos que han realizado el informe del Observatorio Económico de Andalucía.
Toda esta incertidumbre se une a la de la evolución de la guerra en Ucrania, que condicionará la evolución de la actividad productiva durante 2023, especialmente en Europa. Este efecto ya se deja notar en algunos indicadores adelantados, como es el índice PMI de actividad manufacturera, que, en sus datos más recientes, nos muestra un claro deterioro de las previsiones de compra de grandes empresas, intensificándose desde el mes de agosto y en terreno negativo en los países europeos contemplados. Sin embargo, la evolución de este mismo indicador para EEUU dibuja un perfil neutro, quedando sus valores de octubre en el límite de la estabilidad.
Como consecuencia de todo lo anterior, las instituciones internacionales están revisando a la baja las anteriores previsiones. El Fondo Monetario Internacional (FMI), en la última revisión realizada a mediados de octubre, decidió mantener el crecimiento previsto para 2022 (3,2%) para el mundo, aunque rebajó dos décimas, hasta el 2,7%, la de 2023. Por su parte, la OCDE, en sus últimas previsiones publicadas el día 22 de noviembre, mejoraba en 0,1 punto las previsiones mundiales para 2022 (hasta el 3,1%) y mantenía estable la previsión del 2,2% para 2023, aunque reduciéndose en España (-0,2%), Canadá, Italia o China.
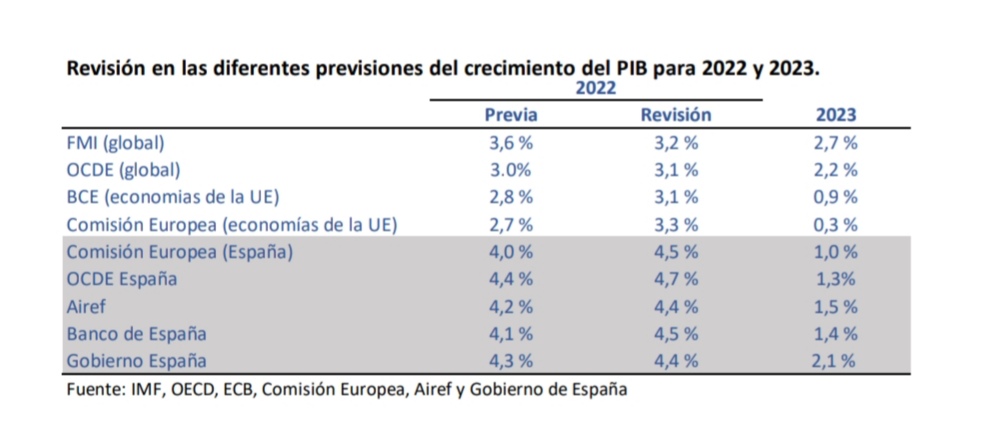
En Europa, mientras el Banco Central Europeo no ha modificado aún sus últimas previsiones de primeros de septiembre, pero sí hemos conocido en estas últimas semanas las nuevas realizadas por la Comisión Europea, que rebaja la tasa de crecimiento para el conjunto de la Unión Europea hasta al 0,3% para 2023, mejorando sin embargo, ligeramente, la previsión para 2022, desde el 2,7% anterior hasta el 3,3% en la revisión de octubre, gracias a un mayor crecimiento del esperado en el tercer trimestre y una revisión positiva en el segundo.
No tan negativo
Bajo este escenario, la previsión de crecimiento de la economía española no es tan negativa. Por un lado, el buen comportamiento del segundo trimestre y cuya revisión por el Instituto Nacional de Estadística (INE) elevó el crecimiento en cuatro décimas (+1,5%) y un relativo buen tercer trimestre, que acabó con un crecimiento débil del 0,2% pero mejor de lo esperado, ha elevado la previsión de crecimiento de la economía española para este año 2022. Así, según datos del Banco de España, nuestro país acabará este curso con un crecimiento medio del 4,5%, dos décimas menos que la prevista por la OCDE, pero similar a la que espera la Comisión Europea para nuestro país y una décima más que la prevista por la Airef y por el gobierno de España.
Sin embargo, el deterioro antes mostrado en indicadores como el del PMI, y las previsiones de un año 2023 donde aún será necesario reforzar la subida de tipos para terminar por moderar la inflación, auguran un crecimiento mucho más débil de lo que se esperaba antes del verano. De hecho, estimaciones adelantadas del PIB español auguran una posible contracción de este en los próximos trimestres, algo más probable en el primero de 2023 que en el último de 2022, y con una lenta pero positiva recuperación a partir de la primavera del año que viene.
Es por esta razón que tanto el Banco de España como la Autoridad Independiente de Responsabilidad Fiscal (Airef) estiman un crecimiento cercano al punto y medio para 2023, algo más optimista que el previsto recientemente por la Comisión Europea y la OCDE (1,0 % y 1,3 %, respectivamente), aunque claramente inferior al previsto por el gobierno de España, que sitúa su previsión en el 2,1 %.
Todo ello lleva a que Andalucía afronte necesariamente una revisión de su crecimiento para lo que resta del año y para 2023. Mientras se espera que 2022 acabe con un crecimiento ligeramente superior al estimado en el segundo trimestre, no es el caso para el año que entra en pocas semanas. Esta evolución esperada, para entonces, estará en línea con lo que se prevé para España, es decir, una dinámica desaceleradora de la actividad económica intensificada por las previsibles medidas restrictivas de la política monetaria y que podría provocar una contracción en el primer trimestre de 2023, aunque esta no debería extenderse más allá de la primavera, siempre y cuando no se produzca un recrudecimiento de la guerra de Ucrania ni las condiciones climatológicas del invierno provoquen restricciones y encarecimientos energéticos.
Las características de la economía andaluza pueden hacerla más vulnerable a dicha probable contracción económica. Una mayor dependencia de la actividad productiva exterior, asociada al turismo y a las exportaciones, en concreto las energéticas, condicionarán la evolución del sector exterior, así como el consumo, más orientado hacia una cesta de bienes que, como hemos visto, está más afectado por la evolución de los precios energéticos y de alimentos. A esto no ayudará la secular peor estructura del mercado de trabajo (mayor peso de la temporalidad, empleos de menor valor añadido asociados a sectores con menor resiliencia), lo que de nuevo podrá afectar a la evolución del gasto de las familias si la evolución del empleo se deteriora.
A esto debemos sumar la sequía, cuyos efectos ya evidentes se extenderán de momento hasta principios de año. Finalmente, la inversión, que ha dado muestras de un buen ritmo de crecimiento durante este año, se espera que pueda ser la componente de la demanda que termine compensando, en parte, una posible evolución negativa del resto. En la evolución de este agregado jugará un importante papel el ritmo de ejecución de los fondos europeos.
En conclusión, el buen comportamiento del tercer trimestre de 2022 y la revisión estadística realizada por el Instituto de Estadística y Cartografía de Andalucía para el resto de los trimestres de 2022 nos lleva a revisar al alza el crecimiento para el año en curso desde el 3,8% hasta el 4,3%. Sin embargo, por todas las consideraciones anteriores, se reduce la estimación del crecimiento económico regional para 2023 desde el 2% estimado en el segundo trimestre hasta el 1,1%, cifra que permitirá mantener el nivel de empleo.
Si quiere acceder al informe completo del OEA, puede hacerlo a continuación: